Domain gaz24.de kaufen?
Wir ziehen mit dem Projekt
gaz24.de um.
Sind Sie am Kauf der Domain
gaz24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gaz24.de kaufen?
Was ist Zins und Schuldentilgung?
Zins ist der Preis, den man für die Nutzung von geliehenem Geld zahlt. Bei der Schuldentilgung hingegen begleicht man die ausstehenden Schulden in regelmäßigen Raten, um den geliehenen Betrag zurückzuzahlen. Dabei wird sowohl ein Teil des geliehenen Kapitals als auch die anfallenden Zinsen zurückgezahlt. **
Was ist Zins und Zinseszins?
Was ist Zins und Zinseszins? Zins ist die Gebühr, die eine Person oder Institution für die Nutzung von Geld zahlt oder erhält. Wenn man Geld leiht, zahlt man Zinsen an den Kreditgeber. Wenn man Geld anlegt, erhält man Zinsen als Rendite. Zinseszins bezieht sich auf die Berechnung von Zinsen auf bereits angefallene Zinsen. Das bedeutet, dass der Zinsbetrag, den man verdient oder zahlt, sich im Laufe der Zeit aufgrund des Zinseszinses erhöht. Dies kann dazu führen, dass das Geld schneller wächst oder Schulden schneller steigen. **
Ähnliche Suchbegriffe für Preise-Zins-und-Wechselkurse
Top-Angebote
Produkte zum Begriff Preise-Zins-und-Wechselkurse:
-
Preise, U: FeuvilleDer Handel Floriert Und Die Stadt Wächst Und Gedeiht. Die Spieler Schlüpfen In Die Rollen Von Baumeistern Und Tragen So Dazu Bei, Dass Feuville Weiter Erblüht. Doch Vorsicht! Regelmäßig Kommt Das Unheil Über Die Stadt: Dracofir, Der Drache, Ist...32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zins- und Währungsmanagement in der Unternehmenpraxis, Fachbücher von Alexandra Stelzer, Thomas PriermeierDas Fachbuch "Zins- und Währungsmanagement in der Unternehmenspraxis" bietet eine umfassende Anleitung für Unternehmen, die sich im globalen Wettbewerb behaupten möchten. Es richtet sich insbesondere an kleine und mittelständische Unternehmen, die eine Umwandlung in Aktiengesellschaften anstreben. Der Leser erhält wertvolle Informationen zur Gründung, Führung und Auflösung einer kleinen AG. Das Buch enthält praktische Handlungsempfehlungen, Vertragsmuster und Checklisten, die auf einer beiliegenden CD-ROM verfügbar sind. Diese Ressourcen erleichtern den Transfer in den Arbeitsalltag und unterstützen die Leser während der Gründungsphase. Zudem werden die Haftungsrisiken von Aufsichtsrat und Vorstand detailliert behandelt, und es wird Wissen zu Finanzierung und Bilanzierung vermittelt. Das Werk bietet auch Einblicke in konzern- und steuerrechtliche Besonderheiten sowie in die Abläufe eines Börsengangs. Es ist ein praxisnahes Arbeitsmittel, das Geschäftsführer und Inhaber von kleinen AGs sowie anderen Unternehmensformen bei der Umsetzung ihrer Ziele unterstützt.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
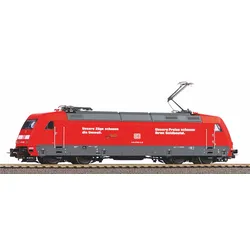
PIKO 51107 H0 E-Lok BR 101"Unsere Preise"DB AG VIDie E-Lok BR 101 von PIKO ist eine detailgetreue Nachbildung der modernen Baureihe mit der attraktiven Werbebedruckung „Unsere Preise“ der DB AG. Dieses Modell für die Spur H0 ist für Modelleisenbahner ab 14 Jahren geeignet und stellt eine Bereicherung für jede Anlage der Epoche VI dar. Länge über Puffer von 219 mm bei einem Mindestradius von 358 mm ausgestattet mit einem kraftvollen 5-poligen Motor mit zwei Schwungmassen für eine hohe Laufruhe zwei diagonal angebrachte Haftreifen sorgen für eine gute Zugkraft digital schaltbare Führerstands- und Führerpultbeleuchtung sowie fahrtrichtungsabhängiger Lichtwechsel (weiß/rot) in LED-Technik vorbereitet für die Digitalisierung mit einer PluX22-Schnittstelle und einem nachrüstbaren Sound-Decoder Das Modell der Baureihe 101 wurde exakt nachgebildet und besticht durch seine vorbildgerechte Lackierung in Verkehrsrot, inklusive des „DB-Keks“. Feinste Details wie die äußerst filigran nachgebildeten Einholm-Stromabnehmer und die scharf gravierten Drehgestelle runden den optischen Auftritt ab. Zur weiteren Verfeinerung liegen zurüstbare Bremsschläuche bei. Die Lokomotive für das Gleichstromsystem verfügt über eine NEM-Schacht-Kupplung mit Kurzkupplungskulisse.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Zins und Tilgung?
Was ist Zins und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Bei einer Kreditrückzahlung werden sowohl Zinsen als auch Tilgungsbeträge berücksichtigt, um den Gesamtbetrag zurückzuzahlen. Zusammen bilden Zinsen und Tilgung die monatliche Rate, die ein Kreditnehmer leisten muss, um seinen Kredit abzuzahlen. **
-
Wie funktioniert Zins und Tilgung?
Wie funktioniert Zins und Tilgung? **
-
Welcher Zins bei Privatdarlehen?
Welcher Zins bei Privatdarlehen? Der Zinssatz bei Privatdarlehen kann je nach Vereinbarung zwischen den Parteien variieren. Oftmals wird der Zinssatz bei Privatdarlehen niedriger sein als bei einem Bankdarlehen, da hier persönliche Beziehungen im Vordergrund stehen. Es ist wichtig, den Zinssatz klar zu vereinbaren, um Missverständnisse zu vermeiden. Es empfiehlt sich, den Zinssatz schriftlich festzuhalten, um späteren Streitigkeiten vorzubeugen. Letztendlich hängt der Zinssatz bei Privatdarlehen von der individuellen Vereinbarung zwischen den Parteien ab. **
-
Was ist ein Zins und Tilgungsplan?
Ein Zins- und Tilgungsplan ist ein Finanzierungsinstrument, das die Rückzahlung eines Darlehens über einen bestimmten Zeitraum regelt. Er zeigt auf, wie sich die monatlichen Raten zusammensetzen, indem er die Tilgung des Darlehens und die Zinsen, die auf den ausstehenden Betrag berechnet werden, berücksichtigt. Der Plan gibt Auskunft darüber, wie sich die Restschuld des Darlehens im Laufe der Zeit verringert und wie viel Zinsen insgesamt gezahlt werden müssen. Er ist ein wichtiges Instrument, um die finanzielle Belastung eines Darlehens zu verstehen und die Rückzahlung effizient zu planen. Letztendlich hilft ein Zins- und Tilgungsplan dabei, die Gesamtkosten eines Darlehens zu überblicken und die finanzielle Situation langfristig zu planen. **


Wie berechne ich Zins und Zinseszins?
Um den Zins zu berechnen, multipliziert man den angelegten Betrag mit dem Zinssatz in Dezimalform und der Laufzeit in Jahren. Die Formel lautet: Zins = angelegter Betrag * Zinssatz * Laufzeit. Um den Zinseszins zu berechnen, addiert man den Zins zum angelegten Betrag und berechnet dann den Zins für die nächste Periode. Diesen Vorgang wiederholt man für jede Periode. Der Zinseszins-Effekt sorgt dafür, dass das Kapital schneller wächst, da der Zins nicht nur auf den ursprünglichen Betrag, sondern auch auf die bereits angefallenen Zinsen berechnet wird. Es ist wichtig, den Zins und Zinseszins bei langfristigen Geldanlagen zu berücksichtigen, um das Wachstum des Kapitals genau zu planen. **
Wie nennt man Zins und Tilgung?
Wie nennt man Zins und Tilgung? Zins und Tilgung sind die beiden Hauptbestandteile einer Kreditrückzahlung. Der Zins ist der Betrag, den der Kreditnehmer für die Nutzung des geliehenen Geldes an den Kreditgeber zahlt. Die Tilgung hingegen ist die Rückzahlung des geliehenen Kapitals in regelmäßigen Raten. Zusammen ergeben Zins und Tilgung die Gesamtrate, die der Kreditnehmer monatlich an den Kreditgeber zahlt. In vielen Fällen bleibt die Höhe der Tilgung über die Laufzeit des Kredits konstant, während sich der Zinsanteil verringert. **
Top-Angebote
Produkte zum Begriff Preise-Zins-und-Wechselkurse:
-
Preise, Zins und Wechselkurse, Fachbücher von Heiner FlassbeckAutor: Heiner Flassbeck Heiner Flassbeck arbeitete von 2000 bis 2012 bei den Vereinten Nationen in Genf und war dort als Direktor zuständig für Globalisierung und Entwicklung. Zuvor war er Staatssekretär im Bundesministerium für Finanzen. 2005 wurde Flassbeck von der Hamburger Universität zum Honorar-Professor für Wirtschaft und Politik ernannt. Sein Blog makroskop.eu liefert täglich Analysen und Kommentare zu Wirtschaft und Politik. Im Westend Verlag von ihm erschienen sind unter anderem die Bücher "Handelt jetzt. Das globale Manifest zur Rettung der Wirtschaft" (2013), "Die Marktwirtschaft des 21. Jahrhunderts" (2011), "Gescheitert" (2009) und "Das Euro-Desaster" (2018).25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preise, U: FeuvilleDer Handel Floriert Und Die Stadt Wächst Und Gedeiht. Die Spieler Schlüpfen In Die Rollen Von Baumeistern Und Tragen So Dazu Bei, Dass Feuville Weiter Erblüht. Doch Vorsicht! Regelmäßig Kommt Das Unheil Über Die Stadt: Dracofir, Der Drache, Ist...32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zins- und Währungsmanagement in der Unternehmenpraxis, Fachbücher von Alexandra Stelzer, Thomas PriermeierDas Fachbuch "Zins- und Währungsmanagement in der Unternehmenspraxis" bietet eine umfassende Anleitung für Unternehmen, die sich im globalen Wettbewerb behaupten möchten. Es richtet sich insbesondere an kleine und mittelständische Unternehmen, die eine Umwandlung in Aktiengesellschaften anstreben. Der Leser erhält wertvolle Informationen zur Gründung, Führung und Auflösung einer kleinen AG. Das Buch enthält praktische Handlungsempfehlungen, Vertragsmuster und Checklisten, die auf einer beiliegenden CD-ROM verfügbar sind. Diese Ressourcen erleichtern den Transfer in den Arbeitsalltag und unterstützen die Leser während der Gründungsphase. Zudem werden die Haftungsrisiken von Aufsichtsrat und Vorstand detailliert behandelt, und es wird Wissen zu Finanzierung und Bilanzierung vermittelt. Das Werk bietet auch Einblicke in konzern- und steuerrechtliche Besonderheiten sowie in die Abläufe eines Börsengangs. Es ist ein praxisnahes Arbeitsmittel, das Geschäftsführer und Inhaber von kleinen AGs sowie anderen Unternehmensformen bei der Umsetzung ihrer Ziele unterstützt.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Zins und Schuldentilgung?
Zins ist der Preis, den man für die Nutzung von geliehenem Geld zahlt. Bei der Schuldentilgung hingegen begleicht man die ausstehenden Schulden in regelmäßigen Raten, um den geliehenen Betrag zurückzuzahlen. Dabei wird sowohl ein Teil des geliehenen Kapitals als auch die anfallenden Zinsen zurückgezahlt. **
-
Was ist Zins und Zinseszins?
Was ist Zins und Zinseszins? Zins ist die Gebühr, die eine Person oder Institution für die Nutzung von Geld zahlt oder erhält. Wenn man Geld leiht, zahlt man Zinsen an den Kreditgeber. Wenn man Geld anlegt, erhält man Zinsen als Rendite. Zinseszins bezieht sich auf die Berechnung von Zinsen auf bereits angefallene Zinsen. Das bedeutet, dass der Zinsbetrag, den man verdient oder zahlt, sich im Laufe der Zeit aufgrund des Zinseszinses erhöht. Dies kann dazu führen, dass das Geld schneller wächst oder Schulden schneller steigen. **
-
Was ist Zins und Tilgung?
Was ist Zins und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Bei einer Kreditrückzahlung werden sowohl Zinsen als auch Tilgungsbeträge berücksichtigt, um den Gesamtbetrag zurückzuzahlen. Zusammen bilden Zinsen und Tilgung die monatliche Rate, die ein Kreditnehmer leisten muss, um seinen Kredit abzuzahlen. **
-
Wie funktioniert Zins und Tilgung?
Wie funktioniert Zins und Tilgung? **
Ähnliche Suchbegriffe für Preise-Zins-und-Wechselkurse
-
PIKO 51107 H0 E-Lok BR 101"Unsere Preise"DB AG VIDie E-Lok BR 101 von PIKO ist eine detailgetreue Nachbildung der modernen Baureihe mit der attraktiven Werbebedruckung „Unsere Preise“ der DB AG. Dieses Modell für die Spur H0 ist für Modelleisenbahner ab 14 Jahren geeignet und stellt eine Bereicherung für jede Anlage der Epoche VI dar. Länge über Puffer von 219 mm bei einem Mindestradius von 358 mm ausgestattet mit einem kraftvollen 5-poligen Motor mit zwei Schwungmassen für eine hohe Laufruhe zwei diagonal angebrachte Haftreifen sorgen für eine gute Zugkraft digital schaltbare Führerstands- und Führerpultbeleuchtung sowie fahrtrichtungsabhängiger Lichtwechsel (weiß/rot) in LED-Technik vorbereitet für die Digitalisierung mit einer PluX22-Schnittstelle und einem nachrüstbaren Sound-Decoder Das Modell der Baureihe 101 wurde exakt nachgebildet und besticht durch seine vorbildgerechte Lackierung in Verkehrsrot, inklusive des „DB-Keks“. Feinste Details wie die äußerst filigran nachgebildeten Einholm-Stromabnehmer und die scharf gravierten Drehgestelle runden den optischen Auftritt ab. Zur weiteren Verfeinerung liegen zurüstbare Bremsschläuche bei. Die Lokomotive für das Gleichstromsystem verfügt über eine NEM-Schacht-Kupplung mit Kurzkupplungskulisse.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 51107 H0 E-Lok BR 101 "Unsere Preise", DB AG, Ep. VINeuheit 2022: Druckvariante der BR 101 mit attraktiver Werbung der DB AG in Epoche VI. Die moderne Bauform der BR 101 ist exakt nachempfunden worden. Vorbildgerecht ist die Lok in verkehrsrot lackiert, inklusive „DB-Keks“. Die Einholm-Stromabnehmer sind äußerst filigran nachgebildet worden. Scharf gravierte Drehgestelle runden den optischen Auftritt ab. Zur Komplementierung liegen zurüstbare Bremsschläuche bei. Für freie Fahrt sorgt ein kraftvoller, 5-poliger Motor. Mit zwei Schwungmassen ausgestattet, fällt die PIKO BR 101 mit extremer Laufruhe auf. Traktion beim Fortkommen verschaffen zwei diagonal angebrachte Haftreifen. Technisches Highlight sind die verbauten, digital schaltbaren Führerstands- und Führerpultbeleuchtungen. Der Lichtwechsel erfolgt fahrtrichtungsabhängig in rot/weiß, natürlich ausgeführt in modernster LED-Technik. Im Digitalbetrieb sind diese Funktionen separat schaltbar. Mittels Steckschnittstelle ist die einfache Digitalisierung mit einem PluX22 Decoder bereits vorbereitet. ; ;; ;;; Stromsystem: ;;; Gleichstrom ;; ;; ;;; Bahnverwaltung: ;;; DB AG ;; ;; ;;; Epoche: ;;; VI ;; ;; ;;; Maßbezeichnung: ;;; LüP / Länge über Puffer ;; ;; ;;; Maß [mm]: ;;; 219 ;; ;; ;;; Mindestradius [mm]: ;;; 358 ;; ;; ;;; Digitale Schnittstelle: ;;; NEM 658 PluX22 ;; ;; ;;; (Innen-)Beleuchtung: ;;; Digital schaltbare Führerstandsbeleuchtung (mit PluX22 Decoder) ;; ;; ;;; Anzahl Haftreifen: ;;; 2 ;; ;; ;;; Kupplung: ;;; NEM Schacht + Kurzkupplungskulisse ;; ;; ;;; Sound: ;;; PIKO Sound-Decoder nachrüstbar #56600 ;; ;; ;;; Lichtwechsel: ;;; Fahrtrichtungsabhängiger Lichtwechsel weiß / rot ;; ;; ;;; Altersempfehlung: ;;; ab 14 Jahren ;; ;191,46 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
PIKO 40564 N E-Lok BR 101 "Unsere Preise", DB AG, Ep. VINeuheit 2023: Die BR 101 im Design "Unsere Preise" der DB AG in Epoche VI. Bei der Umsetzung der Baureihe 101 im Maßstab 1:160 hat PIKO die äußere Gestaltung der Drehstromlokomotive perfekt getroffen. Details wie die Einholm-Stromabnehmer vom Typ DSA 350 wurden filigran nachgebildet. Die scharf gravierten Drehgestelle hinter den tief heruntergezogenen Schürzen runden den optischen Eindruck der Lok hervorragend ab. Für Vortrieb sorgt im Modell ein kraftvoller Mittelmotor. Zwei Messingschwungmassen auf der Motorwelle schaffen ausgezeichneten Gleichlauf. Für gute Traktion besitzt die Lok zudem zwei diagonal angeordnete Räder mit Haftreifen belegt sind. Dank der modernen Next18-Schnittstelle lässt sich im Handumdrehen ein Digitaldecoder nachrüsten. ; ;; ;;; Bahnverwaltung: ;;; DB AG ;; ;; ;;; Epoche: ;;; VI ;; ;; ;;; Maßbezeichnung: ;;; LüP / Länge über Puffer ;; ;; ;;; Maß [mm]: ;;; 119 ;; ;; ;;; Mindestradius [mm]: ;;; 192 ;; ;; ;;; Digitale Schnittstelle: ;;; NEM 662 Next18 ;; ;; ;;; Anzahl Haftreifen: ;;; 2 ;; ;; ;;; Kupplung: ;;; NEM Schacht + Kurzkupplungskulisse ;; ;; ;;; Lichtwechsel: ;;; Fahrtrichtungsabhängiger Lichtwechsel weiß / rot ;; ;; ;;; Altersempfehlung: ;;; ab 14 Jahren ;; ;209,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welcher Zins bei Privatdarlehen?
Welcher Zins bei Privatdarlehen? Der Zinssatz bei Privatdarlehen kann je nach Vereinbarung zwischen den Parteien variieren. Oftmals wird der Zinssatz bei Privatdarlehen niedriger sein als bei einem Bankdarlehen, da hier persönliche Beziehungen im Vordergrund stehen. Es ist wichtig, den Zinssatz klar zu vereinbaren, um Missverständnisse zu vermeiden. Es empfiehlt sich, den Zinssatz schriftlich festzuhalten, um späteren Streitigkeiten vorzubeugen. Letztendlich hängt der Zinssatz bei Privatdarlehen von der individuellen Vereinbarung zwischen den Parteien ab. **
-
Was ist ein Zins und Tilgungsplan?
Ein Zins- und Tilgungsplan ist ein Finanzierungsinstrument, das die Rückzahlung eines Darlehens über einen bestimmten Zeitraum regelt. Er zeigt auf, wie sich die monatlichen Raten zusammensetzen, indem er die Tilgung des Darlehens und die Zinsen, die auf den ausstehenden Betrag berechnet werden, berücksichtigt. Der Plan gibt Auskunft darüber, wie sich die Restschuld des Darlehens im Laufe der Zeit verringert und wie viel Zinsen insgesamt gezahlt werden müssen. Er ist ein wichtiges Instrument, um die finanzielle Belastung eines Darlehens zu verstehen und die Rückzahlung effizient zu planen. Letztendlich hilft ein Zins- und Tilgungsplan dabei, die Gesamtkosten eines Darlehens zu überblicken und die finanzielle Situation langfristig zu planen. **
-
Wie berechne ich Zins und Zinseszins?
Um den Zins zu berechnen, multipliziert man den angelegten Betrag mit dem Zinssatz in Dezimalform und der Laufzeit in Jahren. Die Formel lautet: Zins = angelegter Betrag * Zinssatz * Laufzeit. Um den Zinseszins zu berechnen, addiert man den Zins zum angelegten Betrag und berechnet dann den Zins für die nächste Periode. Diesen Vorgang wiederholt man für jede Periode. Der Zinseszins-Effekt sorgt dafür, dass das Kapital schneller wächst, da der Zins nicht nur auf den ursprünglichen Betrag, sondern auch auf die bereits angefallenen Zinsen berechnet wird. Es ist wichtig, den Zins und Zinseszins bei langfristigen Geldanlagen zu berücksichtigen, um das Wachstum des Kapitals genau zu planen. **
-
Wie nennt man Zins und Tilgung?
Wie nennt man Zins und Tilgung? Zins und Tilgung sind die beiden Hauptbestandteile einer Kreditrückzahlung. Der Zins ist der Betrag, den der Kreditnehmer für die Nutzung des geliehenen Geldes an den Kreditgeber zahlt. Die Tilgung hingegen ist die Rückzahlung des geliehenen Kapitals in regelmäßigen Raten. Zusammen ergeben Zins und Tilgung die Gesamtrate, die der Kreditnehmer monatlich an den Kreditgeber zahlt. In vielen Fällen bleibt die Höhe der Tilgung über die Laufzeit des Kredits konstant, während sich der Zinsanteil verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.